Облік товарів у магазині: що вимагає закон і як вести
«Облік товарів» звучить як щось для бухгалтерів. Насправді це просте питання: скільки якого товару є в магазині прямо зараз і звідки він узявся. Розбираємо, як це працює, чого вимагає закон і як заповнювати форму обліку, якщо ви зобов'язані її вести.
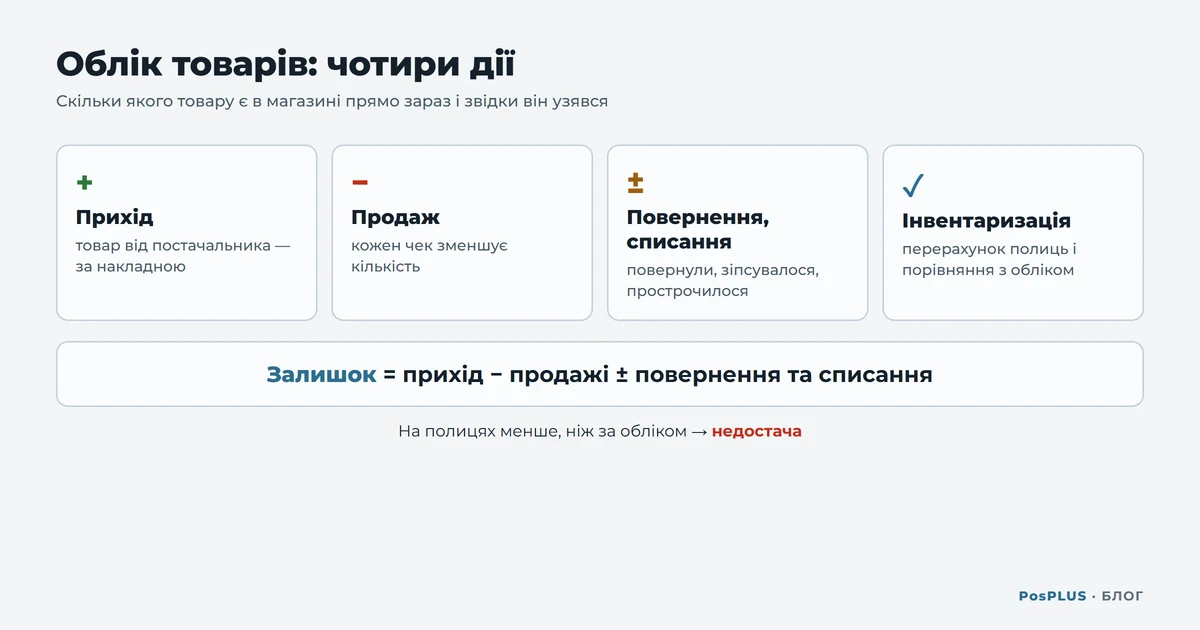
Чотири основні дії
Увесь облік складається з чотирьох подій:
- Прихід. Постачальник привіз товар, і ви вносите його за накладною: що, скільки і за якою ціною купили.
- Продаж. Кожен пробитий чек зменшує кількість товару.
- Повернення й списання. Покупець повернув товар, щось зіпсувалося чи прострочилося.
- Інвентаризація. Ви перераховуєте товар на полицях і порівнюєте з тим, що «має бути» за обліком.
Залишок = прихід − продажі ± повернення та списання. Якщо інвентаризація показала менше, ніж залишок за обліком, це недостача. Причини бувають різні: помилка при прийманні, пересортиця, крадіжка.
Що каже закон
Закон про РРО (ст. 3 п. 12) зобов'язує магазин:
- вести облік товарних запасів;
- продавати лише ті товари, що є в обліку;
- на початку перевірки показати документи, що підтверджують облік і походження товару на точці: результати інвентаризації, документи від постачальників, документи про переміщення між точками.
Кого це не стосується
Цей обов'язок не поширюється на ФОП на єдиному податку, які не є платниками ПДВ. Але є винятки: якщо такий ФОП продає техніку з гарантійним ремонтом, ліки, медичні вироби чи ювелірку, облік вести треба.
Тобто невеликий магазин продуктів чи побутових товарів на 2 або 3 групі без ПДВ формально облік товарних запасів вести не зобов'язаний.
Як вести облік за правилами Мінфіну
Якщо ви ФОП і мусите вести облік, правила для вас дає Порядок Мінфіну (наказ № 496 від 03.09.2021).
Сама форма
Форму обліку ведуть на папері або в електронному вигляді, на ваш вибір. Для електронної програму й формат обираєте ви, аби дотримувалися вимог Порядку.
У формі мають бути ваші ПІБ, податковий номер, податкова адреса, назва й адреса точки. У паперовій формі ці дані пишуть на титульному аркуші. Для кожної точки продажу облік ведуть окремо, а переміщення товару між точками оформлюють документами.
Як заповнювати
Кожен рядок — це один документ: номер рядка, дата запису, вид документа з датою й номером, постачальник чи отримувач і його код, вартість товару, що надійшов або вибув, примітки. Записи йдуть у хронологічному порядку.
Перший запис — опис залишків на дату, коли у вас з'явився обов'язок вести облік: назва товару, кількість, вартість. Форма опису довільна. Якщо товару на ту дату не було, такий запис не робиться.
Прихід записують до того, як товар почали продавати.
Продаж через касу у форму не вносять. Вибуттям Порядок вважає інше: продаж за безготівку без каси (там, де це дозволено), переміщення між вашими точками, знищення чи втрату, повернення постачальнику, використання на власні потреби.
Помилку виправляють позначками в графі «Примітки». Зайвий рядок позначають «анульовано». Якщо дані треба виправити, у старому рядку ставлять «анульовано – виправлено» з номером нового рядка, а в новому — «виправлено» з номером старого.
Що зберігати й показувати
Документи на товар зберігаються на точці, доки не продано останню одиницю з них. Щомісяця їх складають у хронологічному порядку разом із формою.
Продавати товар, на який на точці немає документів або записів про них, заборонено. Під час перевірки форму й документи показують інспектору. Замість оригіналу можна дати копію, а оригінал показати до кінця перевірки. Електронну форму треба показати так, щоб її можна було переглянути чи скопіювати.
Який штраф за товар без обліку
Якщо магазин продає товар, не облікований за правилами, або не показав на перевірці документи, штраф дорівнює вартості такого товару за цінами продажу, але не менше 10 неоподатковуваних мінімумів доходів громадян (Закон про РРО, ст. 20). Наприклад, товар на 3 000 грн без документів — штраф 3 000 грн.
Цей штраф не стосується ФОП на єдиному податку без ПДВ, крім тих самих винятків: техніка з гарантією, ліки, медвироби, ювелірка.
⚠ В інтернеті, зокрема в старих роз'ясненнях податкової, досі трапляється «подвійна вартість товару». За чинною редакцією закону штраф дорівнює вартості товару, без подвоєння. Пом'якшення для частини ФОП, яке діяло з 1 серпня 2023 по 31 липня 2025 року, уже закінчилося.
Навіщо облік, навіть коли не зобов'язують
Без обліку ви не знаєте:
- що закінчується і що треба дозамовити до того, як полиця спорожніє;
- що лежить мертвим вантажем і заморожує гроші;
- чи є недостача і в якій зміні вона з'явилася;
- скільки ви насправді заробляєте на кожному товарі, бо прибуток рахується від ціни закупівлі.
Порахувати націнку й маржу на товар можна в калькуляторі націнки й маржі.
Ще одна практична причина: накладні від постачальників однаково варто зберігати. Вони підтверджують, звідки взявся товар.
З чого почати
- Перший перерахунок. Перепишіть усе, що є в магазині, з кількістю і ціною закупівлі. Це ваша стартова точка, і для тих, хто зобов'язаний вести облік, — перший запис у формі.
- Кожен прихід — за накладною. Внесли товар у систему, щойно його привезли.
- Продаж — лише через касу. Тоді залишки зменшуються автоматично.
- Інвентаризація регулярно. Хоча б раз на місяць для ходових товарів: так недостачу видно рано.
Вести облік у зошиті чи таблиці можна, але це довго й легко помилитися. Простіше, коли каса і склад — одна програма: продаж списує товар сам. Як вибрати між безкоштовною касою податкової і програмою з обліком — у статті «Безкоштовний ПРРО від ДПС чи програма з обліком».
Як це в PosPLUS
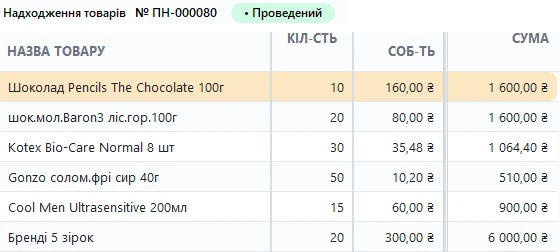
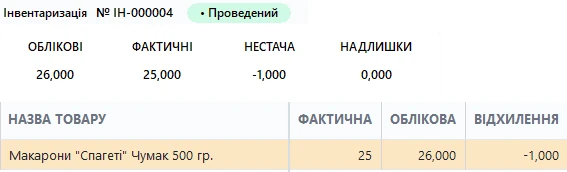
У PosPLUS каса і склад — одна система. Прихід вносять у складі, а кожен чек на касі сам зменшує залишок. Інвентаризацію теж проводять у складі PosPLUS.
Спробуйте 30 днів безкоштовно.
Джерела:
- Закон «Про застосування реєстраторів розрахункових операцій…», чинна редакція — ст. 3 п. 12 (облік товарних запасів і винятки), ст. 20 (штраф), розд. II п. 15 (тимчасове пом'якшення 2023–2025)
- Порядок ведення обліку товарних запасів для ФОП, наказ Мінфіну від 03.09.2021 № 496 — чинний станом на 20.10.2026
Матеріал довідковий і не є юридичною консультацією. Стан на 20.10.2026.