Інвентаризація в магазині: покроково
Інвентаризація — це перерахунок товару, який зараз лежить на полицях і на складі, і порівняння з тим, що має бути за обліком. Так ви дізнаєтеся, де недостача, де надлишок і наскільки можна довіряти залишкам у програмі.
Чи обов'язкова інвентаризація
Для юридичних осіб (ТОВ тощо) порядок визначає Положення Мінфіну про інвентаризацію (наказ № 879). Інвентаризацію треба проводити, зокрема:
- перед складанням річної фінансової звітності;
- коли змінюється матеріально відповідальна особа;
- коли виявили крадіжку, зловживання чи псування товару;
- після пожежі, аварії чи стихійного лиха;
- на вимогу суду або органу, який має на це право.
Для ФОП це Положення не діє, і окремого порядку інвентаризації для підприємців закон не встановлює. Але є два моменти:
- податкова під час перевірки може вимагати провести інвентаризацію й зняти залишки товару (Податковий кодекс, п. 20.1.9);
- якщо ви зобов'язані вести облік товарних запасів, облік починається з опису залишків, тобто з першого перерахунку. Хто зобов'язаний — у статті «Облік товарів у магазині».
Навіть коли закон вас не зобов'язує, лише перерахунок показує, чи правдиві залишки в програмі.
Покроково
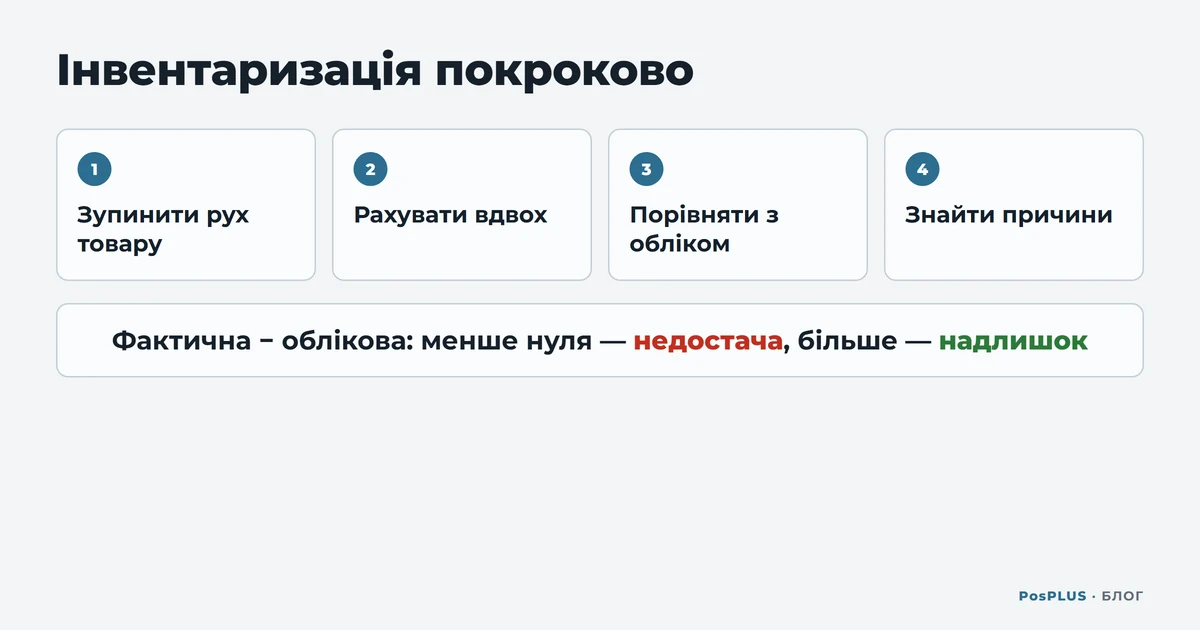
1. Оберіть час і зупиніть рух товару
Найзручніше рахувати до відкриття чи після закриття, коли немає продажів. Прийміть і внесіть усі накладні до початку. Поки триває перерахунок, новий товар не приймайте: інакше незрозуміло, рахувати його чи ні.
2. Доведіть облік до ладу
Усі приходи, повернення й списання мають бути внесені в програму до перерахунку. Непроведений документ потім виглядатиме як недостача чи надлишок.
3. Підготуйте список
Роздрукуйте або відкрийте список товарів з обліковою кількістю. Великий магазин зручно рахувати частинами: за категоріями або за полицями.
4. Рахуйте вдвох
Один рахує, другий записує. Ідіть полиця за полицею й не перескакуйте. Ваговий товар зважуйте, а не рахуйте «на око».
5. Порівняйте з обліком
Для кожного товару: фактична кількість мінус облікова.
- Менше, ніж за обліком, — недостача.
- Більше — надлишок.
6. Шукайте причини
Перш ніж списувати недостачу, перевірте найчастіші причини:
- пересортиця: продали один товар, а в чеку пробили схожий, тож по одному недостача, а по іншому надлишок;
- помилка приймання: внесли не ту кількість з накладної;
- непроведений документ: повернення чи списання, яке забули внести;
- крадіжка чи псування.
7. Оформіть результат
Зафіксуйте підсумки документом, де видно, хто рахував і коли. Після цього скоригуйте залишки в програмі, щоб облік збігався з полицею.
Як це в PosPLUS
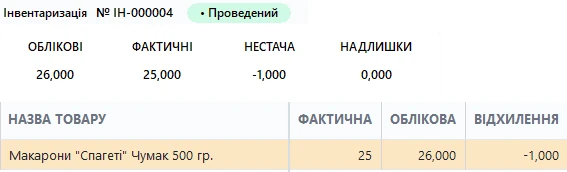
У складі PosPLUS є документ «Інвентаризація».
- Товари додаються разом: усі товари складу, за категорією або за постачальником. Той самий товар двічі в документ не потрапить.
- Облікову кількість програма бере із залишку складу. Ви вводите фактичну, а різницю вона рахує сама.
- Для вагового товару є кнопка «Вага»: вага зчитується з ваг, якщо їх підключено.
- Підсумки показують нестачу й надлишок окремо, у собівартості й у цінах продажу.
- Після проведення залишки коригуються. Можна відразу закрити період складу датою інвентаризації, і тоді документи за минулі дні вже не змінити заднім числом.
Спробуйте 30 днів безкоштовно.
Джерела:
- Положення про інвентаризацію активів та зобов'язань, наказ Мінфіну від 02.09.2014 № 879 — розд. I п. 2 (хто застосовує), п. 5 (мета), п. 7 (коли обов'язкова)
- Податковий кодекс України — п. 20.1.9 (інвентаризація на вимогу під час перевірки)
- Закон «Про застосування реєстраторів розрахункових операцій…» — ст. 3 п. 12
- Порядок ведення обліку товарних запасів для ФОП, наказ Мінфіну № 496 — опис залишків на початок обліку
Матеріал довідковий і не є юридичною консультацією. Стан на 20.10.2026.