Прихід товару від постачальника: як прийняти й оформити
Прихід — перша з чотирьох подій обліку: товар приїхав, і ви вносите його за накладною. Якщо зробити це абияк, усе далі піде криво: залишки не зійдуться, а недостачу на інвентаризації не буде з чим порівняти. Розбираємо, як прийняти товар і що при цьому зберегти.
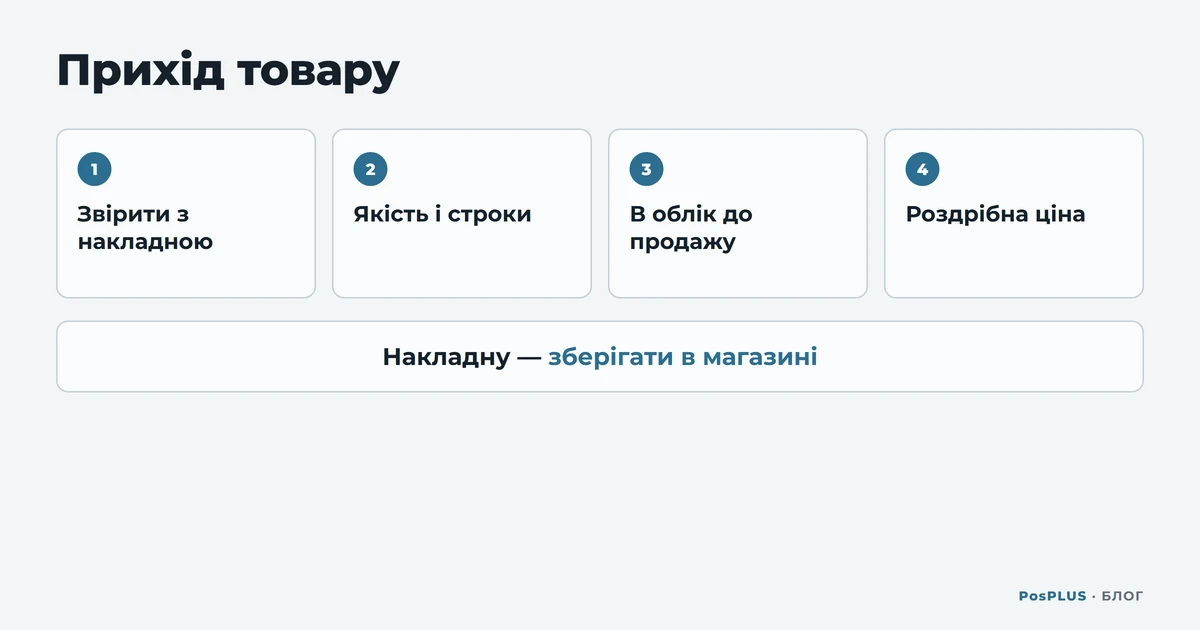
Покроково
1. Звірте товар з накладною
Порахуйте місця, вагу й кількість і порівняйте з накладною постачальника. Перевірте, чи ціла упаковка й чи є маркування. Розбіжності фіксуйте одразу, при водієві чи експедиторові: потім довести нестачу буде важко.
2. Перевірте якість і строки
Для продуктів правила торгівлі прямо вимагають документи про якість і безпеку. Продукти без супровідних документів, з простроченим строком придатності чи явно зіпсовані до продажу не допускаються (Правила роздрібної торгівлі продовольчими товарами, розд. I п. 11, 12). Прийміть такий товар — і продати його законно вже не зможете.
3. Внесіть прихід до початку продажу
Найпростіше правило: товар не йде на полицю, доки його не внесено в облік. Для тих, хто зобов'язаний вести облік товарних запасів, це вимога закону: прихід записують до того, як товар почали продавати (Порядок Мінфіну № 496). Хто зобов'язаний вести облік — у статті «Облік товарів у магазині».
4. Поставте роздрібну ціну
Ціна закупівлі змінилася — перевірте, чи не треба змінити й ціну продажу. Документи постачальника обґрунтовують вашу роздрібну ціну (Інструкція про позначення роздрібних цін, п. 5). Порахувати ціну з потрібною націнкою допоможе калькулятор націнки й маржі. Як переоцінити товар, що вже лежить на полиці, — у статті «Переоцінка й цінники».
5. Збережіть документи
Накладні — це доказ, звідки взявся товар. Хто веде облік, має показати їх на початку перевірки (Закон про РРО, ст. 3 п. 12). ФОП, які ведуть облік за Порядком № 496, зберігають документи на точці, доки не продано останню одиницю товару з них. За товар без обліку чи документів штраф дорівнює його вартості за цінами продажу (ст. 20).
Типові помилки
- Внесли не ту кількість: «12» замість «1,2» кг. На інвентаризації це виглядатиме як недостача чи надлишок.
- Товар уже продають, а прихід внесуть «увечері». Облік тим часом показує від'ємний залишок.
- Не помітили, що постачальник підняв ціну. Продаєте за старою ціною й заробляєте менше, ніж думаєте.
Як це в PosPLUS
Прихід вносять у складі PosPLUS документом «Прихідна накладна». Для кожного рядка видно нову собівартість поруч зі старою й різницю між ними, тож подорожчання від постачальника видно одразу. Поруч роздрібна ціна, стара роздрібна ціна й різниця.
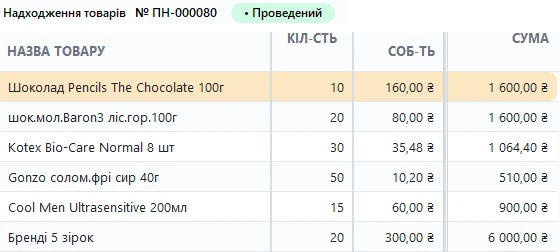
- Якщо в товару ще немає роздрібної ціни, вищої за собівартість, PosPLUS порахує її з націнкою за замовчуванням і округлить за вашим правилом.
- Накладну можна внести у валюті: собівартість у гривні каса порахує за курсом.
- Прихід можна оформити за замовленням постачальнику: отримана кількість і статус замовлення оновляться самі.
- Розміри й кольори товару зберігаються в рядках накладної.
Після проведення товар з'являється на залишку, а кожен чек на касі сам його зменшує.
Спробуйте 30 днів безкоштовно.
Джерела:
- Закон «Про застосування реєстраторів розрахункових операцій…», чинна редакція — ст. 3 п. 12, ст. 20
- Порядок ведення обліку товарних запасів для ФОП, наказ Мінфіну № 496
- Правила роздрібної торгівлі продовольчими товарами, наказ Мінекономіки № 185 — розд. I п. 11, 12
- Інструкція про порядок позначення роздрібних цін, наказ МЗЕЗторгу № 2 — п. 5
Матеріал довідковий і не є юридичною консультацією. Стан на 21.10.2026.